Segundo artigo da série “Empresas Zumbis no Brasil”: entenda como o custo do dinheiro pressiona até empresas eficientes e quais decisões de gestão, contabilidade e planejamento financeiro protegem a saúde do seu negócio.
Imagine uma empresa que vende bem, entrega com qualidade, tem clientes fiéis e uma equipe dedicada. No fim do mês, porém, o caixa que deveria financiar a expansão desaparece em juros, tarifas e renegociações. Essa cena é cada vez mais comum na rotina de gestores e empresários brasileiros, e ela tem um nome técnico incômodo: zumbificação. Quando o custo do dinheiro supera o retorno do negócio, até uma operação eficiente passa a caminhar como um zumbi, viva por fora e sem energia para crescer.
Este é o segundo artigo da série “Empresas Zumbis no Brasil”, produzida pela Camargo & Associados — Tecnologia e Gestão. Aqui, o foco é a relação direta entre a Selic elevada e a proliferação de empresas zumbis no Brasil, com base em evidências do Banco de Compensações Internacionais (BIS), da OCDE e da imprensa econômica especializada. Se você perdeu o primeiro artigo, vale voltar a ele depois desta leitura para ampliar o contexto.
Mais do que diagnosticar o problema das empresas zumbis, queremos entregar ao gestor, ao pequeno e médio empresário e ao empreendedor um conjunto de práticas aplicáveis já na próxima semana: indicadores para monitorar, controles financeiros para implantar e decisões de planejamento que reduzem o risco de a sua empresa entrar nessa estatística.
A literatura do BIS e da OCDE define como empresa zumbi a firma que continua operando, mas cujo lucro operacional e cuja geração de caixa não bastam para pagar, de forma sustentável, os juros e os custos financeiros da própria dívida. Não se trata, portanto, de uma empresa falida nem de um negócio ruim por definição. É um negócio que sobrevive à base de refinanciamentos sucessivos e que perde a capacidade de investir. Entender esse conceito é como aprender a ler um exame de rotina: ele aponta o risco antes que o sintoma fique grave.
O perfil das empresas zumbis no Brasil e no mundo é delimitado por cinco atributos essenciais:
Perceba que vários dos sinais das empresas zumbis aparecem, em algum grau, na rotina de qualquer empresa pressionada, inclusive nas que nunca ouviram falar do termo. A diferença está na intensidade e na duração. Uma dificuldade passageira, causada por sazonalidade ou por um grande cliente que atrasou o pagamento, não transforma ninguém em zumbi. É a persistência que caracteriza a condição, e por isso medir com regularidade vale mais do que reagir a cada susto.
O BIS documentou que, nas economias avançadas, a participação de empresas zumbis entre as companhias abertas saltou de cerca de 2% na década de 1980 para aproximadamente 12% nas décadas recentes. O pano de fundo foi o longo período de taxas ultrabaixas e de crédito abundante que se seguiu à crise financeira de 2008, o que permitiu sustentar firmas ineficientes com financiamento barato e rolagem constante de dívidas.
Os efeitos colaterais das empresas zumbis para a economia, apontados pela OCDE e por análises da imprensa especializada, ajudam a entender por que o assunto preocupa reguladores e gestores:
Em resumo, lá fora o problema das empresas zumbis nasceu do excesso de crédito barato. No Brasil, o enredo é outro, e mais desafiador para quem administra um negócio todos os dias. Para acompanhar as decisões que afetam o custo do crédito, vale consultar a página da taxa Selic no site do Banco Central. Para os estudos internacionais, os portais do BIS e da OCDE reúnem pesquisas sobre o tema.
Aqui, o estresse financeiro das empresas não vem do crédito barato, mas do preço do dinheiro. A taxa Selic chegou a patamares próximos de 15% ao ano, o nível mais alto em quase duas décadas. Em 2026, o Banco Central iniciou cortes graduais, mas os juros seguem elevados e as projeções do mercado, como as do boletim Focus, continuam indicando taxas de dois dígitos por algum tempo. Nesse regime, que favorece o surgimento de empresas zumbis no Brasil, o custo do capital se transforma em um fardo desproporcional para as demonstrações financeiras.
O mecanismo é simples de enunciar e difícil de enfrentar: a zumbificação brasileira acontece quando o custo da dívida supera a taxa de retorno sobre o capital investido. Considere um exemplo ilustrativo. Se um negócio obtém 12% de retorno sobre o capital empregado e capta recursos a 20% ao ano, cada real de dívida nova destrói valor, mesmo que a operação continue vendendo e entregando bem. É por isso que o fenômeno das empresas zumbis no Brasil não pode ser tratado apenas como falha de gestão: em boa parte dos casos, é uma consequência direta do ambiente de custo de capital.
Há ainda um detalhe que costuma passar despercebido. A Selic é a taxa de referência, e não a que o empresário efetivamente paga. Para micro, pequenas e médias empresas, o custo real de capital de giro, antecipação de recebíveis, limites rotativos e cartões corporativos costuma ficar bem acima dela. Quanto menor a empresa, maior tende a ser o distanciamento entre a taxa básica e o custo efetivo da dívida. Em outras palavras, a pressão da Selic elevada chega ao pequeno negócio multiplicada.
Quando os juros permanecem altos por tempo prolongado, as empresas entram em um ciclo defensivo de sobrevivência. A alocação estratégica do capital deixa de apontar para a atividade produtiva e passa a seguir, quase sempre, esta ordem de prioridades:
A maior parte da geração de caixa operacional é canalizada para pagar juros e amortizar passivos acumulados.
Projetos de expansão, modernização de equipamentos e compra de bens de capital são postergados por tempo indeterminado.
O corte rigoroso de despesas atinge tecnologia, desenvolvimento de produtos e capacitação, comprometendo a competitividade futura.
Para visualizar o efeito, observe este gráfico em formato de lista, com números hipotéticos, mostrando o destino de cada R$ 100 de caixa operacional gerado em três situações:
R$ 30 vão para juros e serviço da dívida; R$ 70 ficam para reinvestir, formar reserva e remunerar os sócios.
R$ 70 vão para juros; sobram R$ 30, o suficiente para manter a operação, mas não para crescer.
R$ 100 ou mais vão para juros; nada sobra, e a diferença é coberta com novas dívidas, o que aumenta o problema no período seguinte.
A lição desse exemplo para quem teme integrar as empresas zumbis no Brasil é que a fronteira entre “pressionada” e “zumbi” é mais estreita do que parece, e é atravessada de forma silenciosa. Raramente há um evento dramático. O que existe é uma sequência de meses em que a parcela do caixa consumida pelas despesas financeiras sobe um pouco mais, enquanto o espaço para investir encolhe. Quem acompanha esse número com disciplina enxerga a tendência a tempo de agir.
A vulnerabilidade ao dinheiro caro não se limita às empresas pequenas. Grandes conglomerados, com estruturas societárias complexas e atuação em setores intensivos em capital, também sofrem deterioração financeira quando os juros permanecem altos por muito tempo. Movimentos de grupos como Pão de Açúcar, Raízen e Cosan, acompanhados de perto pelo mercado, ilustram como a rolagem de dívidas vultosas a taxas elevadas corrói a liquidez, reduz a margem de manobra estratégica e impõe reestruturações profundas para limitar a perda de valor.
Para as micro, pequenas e médias empresas (MPMEs), o efeito é ainda mais severo. Com menor escala, margens mais apertadas e acesso restrito a linhas competitivas no mercado de capitais, essas empresas veem o caixa operacional ser drenado com rapidez para cobrir despesas financeiras. Como elas respondem por grande parte dos empregos e da atividade econômica local, o enfraquecimento desse grupo reverbera em fornecedores, clientes e comunidades inteiras.
O agravamento da fragilidade financeira também chega ao sistema judiciário brasileiro. A perspectiva é de pressão crescente sobre as estruturas especializadas:
Sobrecarga nas varas especializadas: A incapacidade de pagamento das empresas tende a elevar as demandas de falência e de recuperação judicial.
Aumento da insolvência: A dificuldade crônica de cobrir custos financeiros com o lucro operacional acelera reestruturações forçadas e encerramentos de atividade.
É importante dizer que a Lei 11.101/2005, que regula recuperação judicial, extrajudicial e falência, é um instrumento legítimo e necessário. O ponto é que, quando o empresário chega a ele, as opções já estão mais restritas. A prevenção, feita com informação financeira de qualidade, quase sempre custa menos e preserva mais valor.
Nenhum empresário acorda um dia decidindo fazer parte das empresas zumbis no Brasil. O processo é gradual, e os sinais costumam estar visíveis nos relatórios muito antes de chegarem ao extrato bancário. Faça esta checagem com a sua equipe e com o seu contador:
O resultado operacional dividido pelas despesas financeiras fica perto de 1 ou abaixo disso por vários períodos seguidos.
Empréstimos são contratados apenas para quitar parcelas ou juros de operações anteriores.
Não há compra de equipamentos, reforma de unidade ou projeto de melhoria há muito tempo.
O ciclo financeiro só fecha com antecipação de recebíveis, limite rotativo ou desconto de títulos.
Fornecedores, tributos e encargos trabalhistas passam a ser pagos com atraso ou parcelados repetidas vezes.
O fechamento mensal chega depois do dia 20, e as decisões acontecem sem números atualizados.
Se você reconheceu três ou mais itens, não significa que a empresa esteja condenada, mas indica que é hora de agir com método. Quanto mais cedo a análise acontece, e quanto antes se compreende o risco das empresas zumbis no Brasil, maior é o número de alternativas à mesa: renegociar, reperfilar, reprecificar, cortar custos de forma inteligente e, se necessário, estruturar uma reestruturação ordenada.
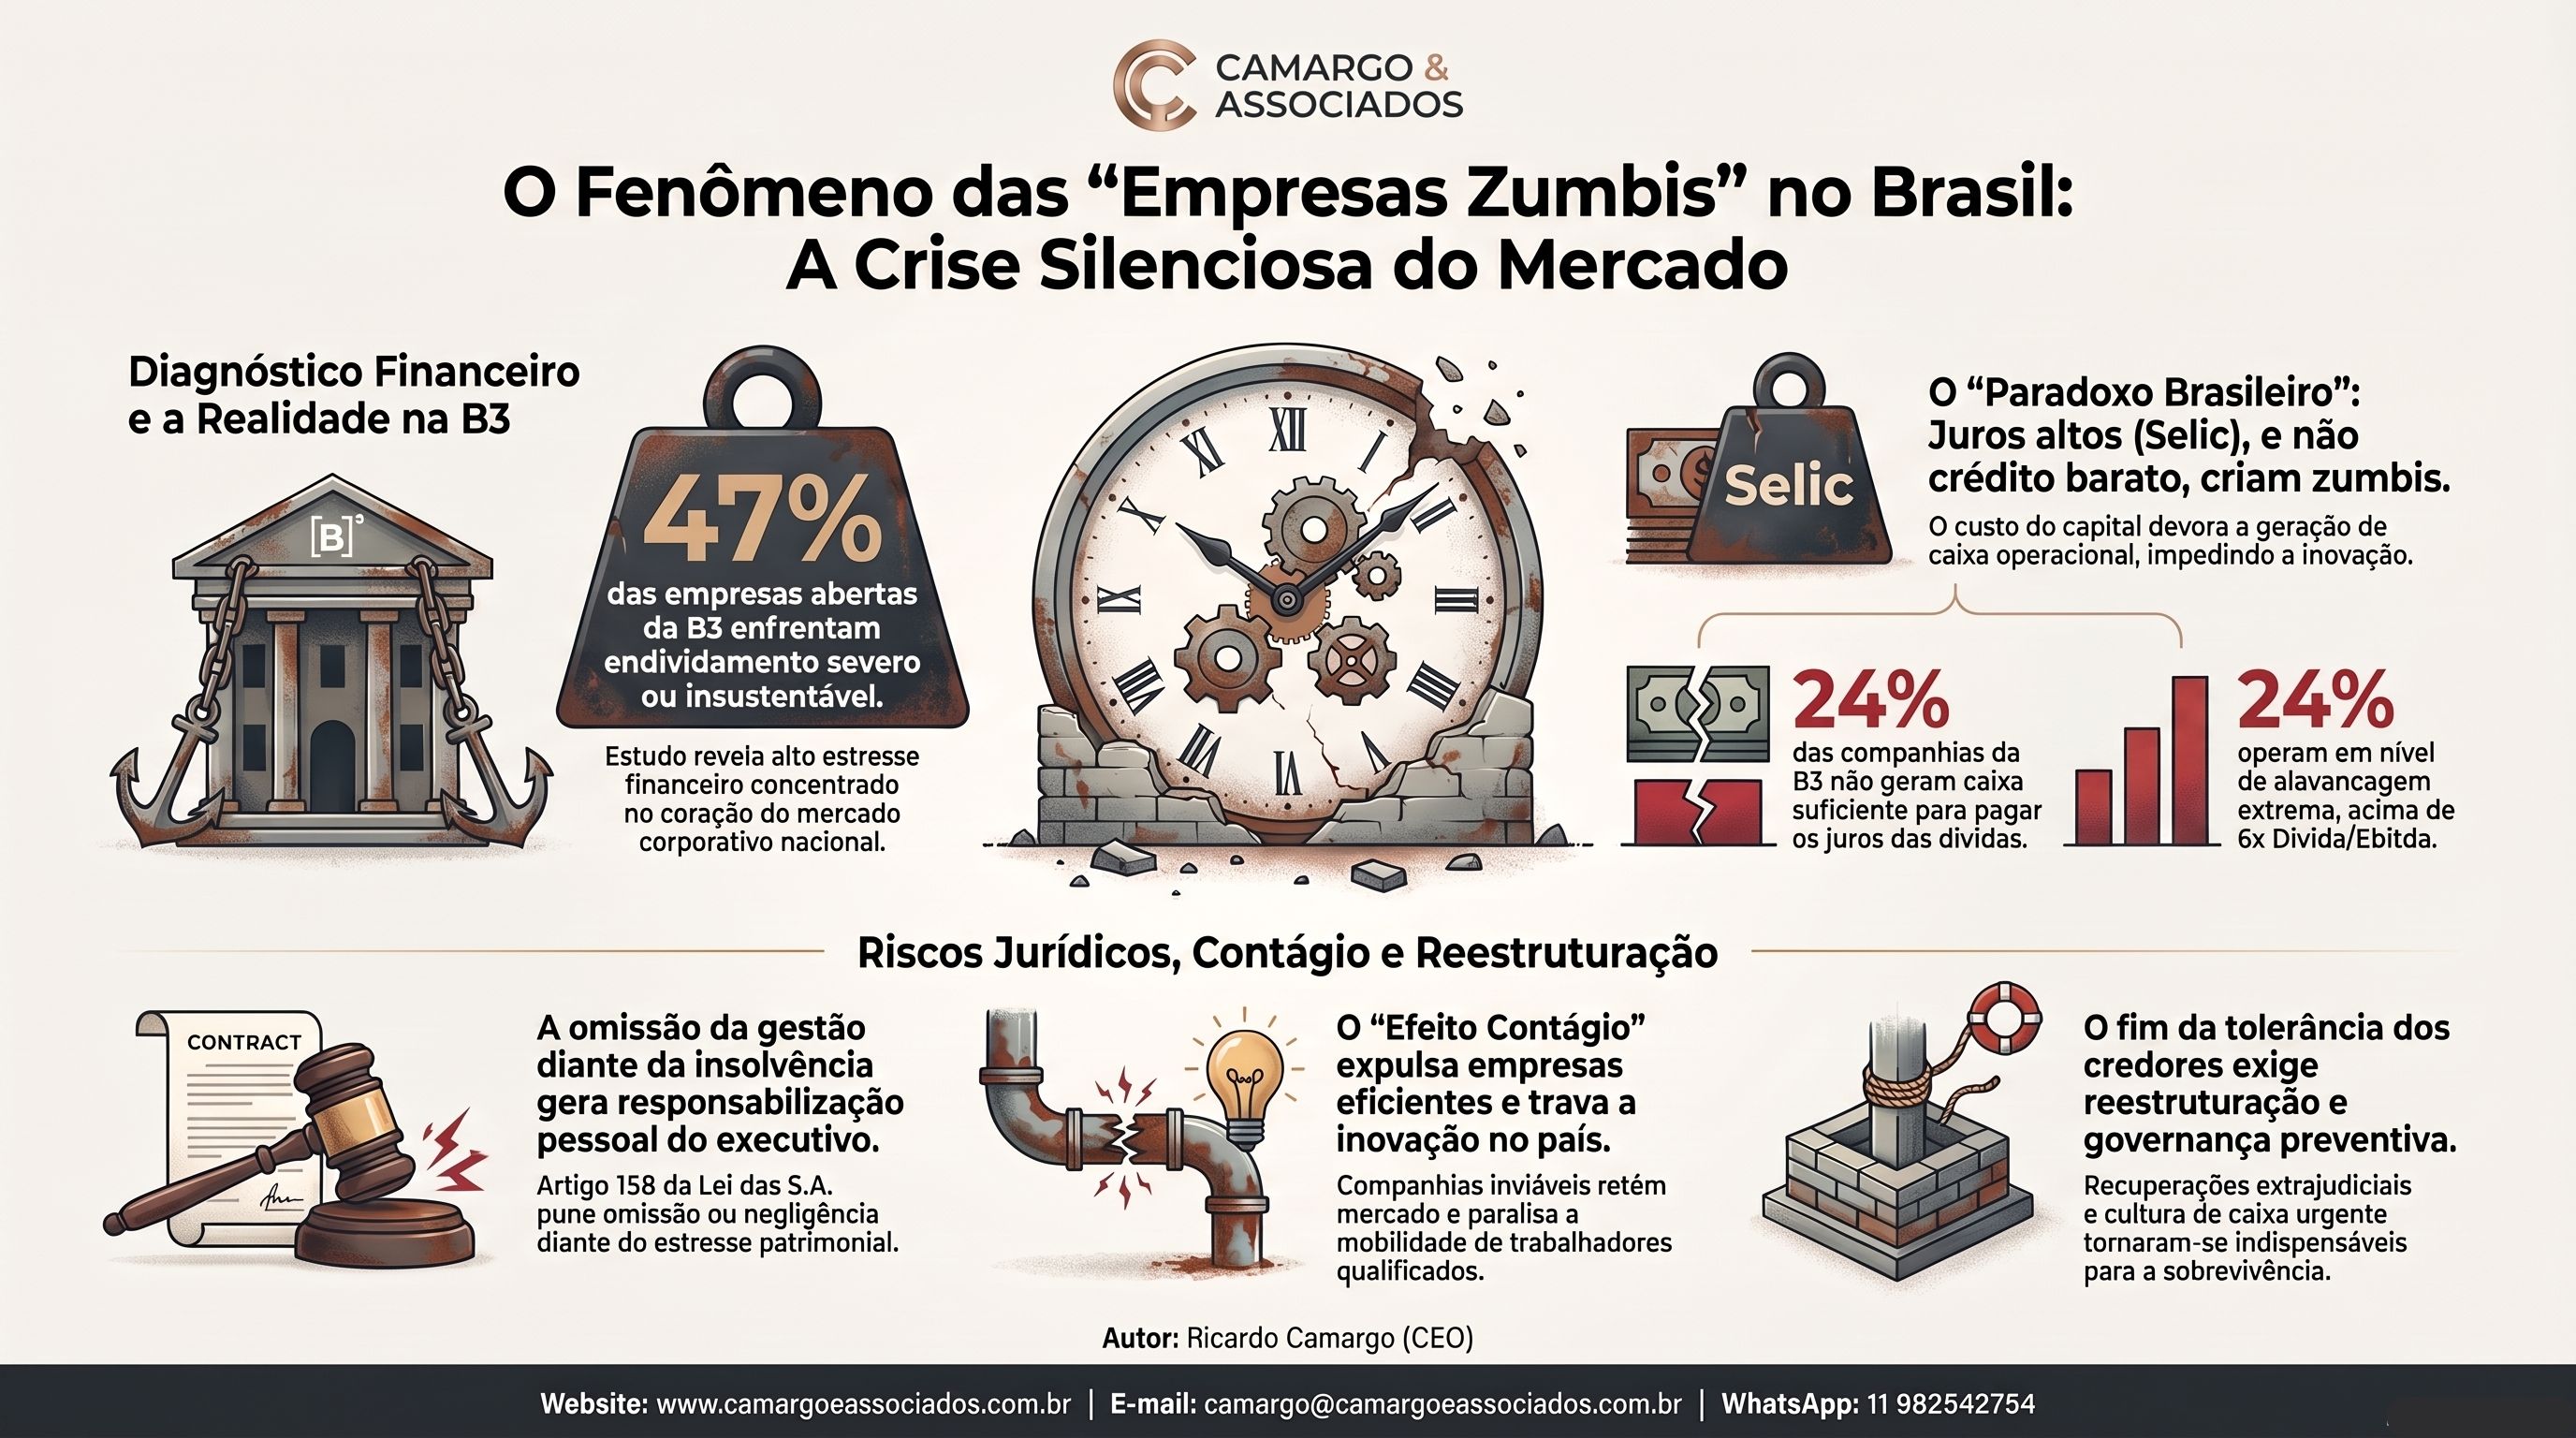
A análise que fundamenta este artigo propõe um caminho prático: acompanhar, ao longo do tempo, a proporção do fluxo de caixa corporativo consumida exclusivamente por despesas financeiras. Para a escala de uma empresa individual, a ideia pode ser traduzida em um indicador simples: despesas financeiras líquidas divididas pela geração de caixa operacional do período. Se o resultado sobe trimestre após trimestre, a empresa está em rota de se juntar às empresas zumbis no Brasil, ainda que o faturamento esteja crescendo.
Não existe um número mágico que sirva para todos os setores, porque a intensidade de capital e a margem variam muito entre indústria, comércio e serviços. O que importa é a trajetória e a comparação com empresas semelhantes. Um indicador estável em nível confortável é sinal de saúde; um indicador em alta contínua pede ação imediata. Por isso, na Camargo & Associados, tratamos esse acompanhamento como parte da rotina de gestão, e não como um relatório pontual para momentos de crise.
Em escala nacional, a mesma lógica sobre as empresas zumbis no Brasil sustenta a recomendação de estudos empíricos baseados em balanços patrimoniais para estimar qual fatia do parque produtivo opera em condições de zumbificação. Enquanto esses números agregados não chegam, cada empresário pode produzir o seu próprio retrato, e esse retrato é a melhor ferramenta de defesa que existe.
Uma contabilidade organizada funciona como bússola em ambiente de juros altos. Mas vale distinguir duas coisas: a contabilidade que apenas cumpre obrigações fiscais e a contabilidade consultiva, que transforma balanço, demonstração de resultados e fluxo de caixa em informação para decidir. É a segunda que permite descobrir, por exemplo, qual produto, cliente ou contrato consome mais capital do que devolve.
Algumas práticas de controle financeiro fazem diferença imediata no combate ao risco de zumbificação:
Garante que o saldo do sistema reflita a realidade e evita surpresas com tarifas, juros e lançamentos duplicados.
Separa o resultado operacional do financeiro e mostra, com clareza, quanto do lucro é devorado pelos juros.
Enxerga com antecedência os meses de aperto e permite negociar prazos antes do vencimento, e não depois.
Lista todas as dívidas com saldo, prazo, garantias e custo efetivo total, o que permite priorizar as mais caras.
Acompanha prazos médios de recebimento, estocagem e pagamento, o que revela quanto de capital de giro a operação realmente exige.
Compara o previsto com o realizado e corrige o rumo enquanto ainda há tempo.
Com a Selic elevada, o planejamento financeiro deixa de ser opcional e passa a ser uma ferramenta de sobrevivência e de competitividade. O ponto de partida é conhecer o custo efetivo de cada dívida, e não apenas o valor da parcela. A partir daí, algumas decisões costumam gerar resultado:
Há ainda a dimensão tributária. Revisar o enquadramento do regime de tributação, aproveitar créditos tributários legítimos e regularizar passivos com parcelamentos adequados podem liberar caixa dentro da lei, sem recorrer a dívida adicional. Esse tipo de planejamento exige conhecimento técnico da legislação e atualização constante, sobretudo em um período de mudanças no sistema tributário brasileiro.
Quando a empresa já flerta com o perfil de empresas zumbis e a situação exige uma reorganização mais profunda, o caminho costuma envolver uma equipe com advogado, contador e consultor financeiro trabalhando juntos. Reestruturações ordenadas, negociadas antes de a crise se agravar, tendem a preservar mais empregos, mais relacionamento com credores e mais valor para os sócios do que decisões tomadas sob pressão. Esse é um dos temas do próximo artigo da série, que tratará da responsabilidade de gestores em cenários de endividamento severo.
Muitos pequenos e médios negócios não têm uma área financeira estruturada, e o próprio dono acumula contas a pagar, cobrança, conciliação e fechamento. É aí que o BPO financeiro (terceirização dos processos financeiros) se torna um aliado estratégico. Com rotinas padronizadas, prazos de fechamento definidos e responsáveis claros, o gestor recupera tempo para vender, negociar e planejar, e passa a decidir com números atualizados.
A inteligência artificial amplia esse benefício. Ferramentas bem configuradas ajudam a projetar o fluxo de caixa com base no histórico, a identificar lançamentos fora do padrão, a sinalizar clientes com maior risco de inadimplência e a montar painéis que mostram o indicador de comprometimento do caixa em tempo quase real. Vale um alerta honesto: a tecnologia só entrega bons resultados quando os dados são bem classificados e revisados. Por isso, processo e tecnologia precisam andar juntos, e é exatamente essa a combinação que sustenta o conceito de Tecnologia e Gestão da Camargo & Associados.
A Camargo & Associados atua na interseção entre tecnologia e gestão empresarial. Nosso trabalho é transformar a informação contábil e financeira em decisões práticas para empresas que precisam atravessar um ambiente de juros altos sem abrir mão do crescimento. Entre as frentes em que podemos apoiar o seu negócio estão:
Demonstrações e análises que mostram onde o caixa é gerado e onde ele é consumido.
Gestão de contas a pagar e a receber, conciliações, fluxo de caixa e fechamento mensal com rotina e prazo.
Revisão de regime e de oportunidades legítimas para liberar caixa com segurança jurídica.
Mapa de dívidas, custo efetivo, priorização e estratégia de renegociação.
Acompanhamento do comprometimento do caixa e de outros sinais de alerta.
Revisão de margens, política comercial, ciclo financeiro e planejamento de investimentos.
Cada empresa tem uma história e um perfil de endividamento próprios, por isso começamos ouvindo. A partir dos números e da realidade operacional, desenhamos um plano com prioridades claras e acompanhamos a execução. O objetivo é simples: que a sua empresa use o caixa para crescer, e não apenas para pagar o custo do dinheiro.
A mensagem central sobre as empresas zumbis no Brasil é que a zumbificação não é destino. Ela se constrói aos poucos e pode ser revertida com informação, método e acompanhamento. Quanto mais cedo você mede, mais opções tem. Contar com uma empresa de contabilidade e consultoria que entenda de números e também de gestão é uma das decisões mais rentáveis para quem quer atravessar um período de juros altos com a empresa saudável.
Converse com a equipe da Camargo & Associados e descubra como proteger o seu negócio, reduzir o peso dos juros e abrir espaço para investir novamente. Fale diretamente com o CEO, Ricardo Camargo:
www.camargoeassociados.com.br [email protected] WhatsApp: 11 98254-2754
Este tema fica mais rico com a experiência de quem vive o dia a dia da gestão. Deixe sua opinião nos comentários:
São empresas em operação regular cujo lucro operacional e cujo caixa não bastam para cobrir de forma sustentável os juros e custos financeiros, e que sobrevivem por meio de refinanciamentos contínuos, com investimento mínimo e produtividade baixa.
Sim. Quando o custo da dívida passa a superar o retorno sobre o capital investido, o fluxo de caixa é absorvido pelas despesas financeiras, mesmo que a operação seja bem conduzida. É por isso que a taxa de juros é também um fator de risco de solvência.
Acompanhe a cobertura de juros (resultado operacional dividido por despesas financeiras), a proporção do caixa operacional consumida por despesas financeiras e a dependência de novas dívidas para pagar as antigas. Se esses indicadores pioram por vários períodos seguidos, é hora de agir.
Não. Renegociações, reperfilamento de prazos, revisão de custos e reestruturações extrajudiciais podem ser alternativas, e em geral funcionam melhor quando iniciadas cedo. A análise de cada caso deve envolver contador, consultor financeiro e advogado.
Ajuda porque traz rotina, prazos e informação confiável para o gestor. Com dados em dia, é mais fácil renegociar, projetar o caixa e tomar decisões antes que a pressão dos juros se acumule.
O terceiro artigo abordará a responsabilidade de gestores em cenários de endividamento severo e insolvência iminente. Acompanhe nossos canais para não perder a publicação.
#EmpresasZumbis #SelicElevada #GestaoFinanceira #ContabilidadeConsultiva #BPOFinanceiro
Entre em contato com a Camargo & Associados e descubra como podemos liberar você para liderar no nível que sua empresa merece.
Não deixe que a complexidade administrativa seja o teto de crescimento do seu negócio.