Série Empresas Zumbis no Brasil · Artigo 3
Responsabilidade civil de gestores em empresas zumbis:
Quando rolar dívida deixa de ser estratégia e vira risco pessoal
Terceiro artigo da série “Empresas Zumbis no Brasil”: veja onde termina o risco normal do negócio, onde começa a responsabilização de quem administra e como contabilidade, controles financeiros e governança ajudam a proteger a empresa e o gestor.
Este é o terceiro artigo da nossa série “Empresas Zumbis no Brasil”. No segundo, falamos do impacto da Selic elevada e da proliferação desse tipo de empresa. Agora vamos à pergunta que tira o sono de muito empresário: se a empresa não consegue mais pagar a dívida, quem responde por isso?
Se você administra uma empresa com dívidas elevadas, já deve ter ouvido a frase “é só renovar o contrato com o banco”. Em muitos casos, renovar é mesmo a decisão certa. O problema aparece quando a renovação vira hábito, sem plano, sem números e sem registro de por que aquela decisão foi tomada. Nesse momento, o que era uma escolha de gestão passa a ser examinado como possível omissão, e a conversa deixa de ser apenas financeira para se tornar jurídica. É aí que a responsabilidade civil de gestores entra em cena.
Neste artigo, vamos explicar, em linguagem direta, como funciona a responsabilidade civil de gestores em cenários de endividamento severo e insolvência iminente. Você vai ver o que dizem a Lei das S.A. e a Lei de Recuperação e Falências, até onde vai a proteção da Business Judgment Rule, quais sinais pedem ação imediata e quais rotinas contábeis e de governança funcionam como prova de que a diretoria fez o que devia fazer. Também mostramos como a Camargo & Associados atua nesse processo, com contabilidade, BPO financeiro e tecnologia.
Responsabilidade civil de gestores: por que o tema saiu dos tribunais e entrou na rotina da diretoria
Durante muito tempo, o debate sobre responsabilização pessoal de administradores parecia coisa de grandes companhias e de processos longos. Isso mudou com o ciclo de juros altos. A Selic chegou a 15% ao ano, o patamar mais elevado em quase duas décadas, e, mesmo com o início de um movimento gradual de cortes, o custo do dinheiro continua pesado. Dívidas contratadas em épocas de crédito abundante passaram a consumir uma fatia enorme do caixa, e a gestão de liquidez e a estrutura do passivo se tornaram assunto com consequência jurídica direta para conselheiros, diretores, sócios administradores e acionistas controladores.
Na prática, a responsabilidade civil de gestores é o dever de reparar prejuízos causados à empresa, aos sócios ou aos credores quando o administrador age com culpa, com dolo ou em violação da lei e do contrato ou estatuto social. O ponto que mais confunde quem está no dia a dia da operação é este: ter dívida alta, por si só, não gera responsabilidade pessoal. Endividamento faz parte do risco de qualquer atividade econômica. O que pesa na análise de um juiz, de um credor ou de um administrador judicial é a qualidade do processo de decisão: quem decidiu, com base em quais informações, com qual plano e com qual registro.
Empresas zumbis e endividamento severo: o que os números da B3 revelam
Um estudo da consultoria RK Partners, feito com 282 companhias abertas listadas na B3, ajuda a dimensionar o problema. Os números mostram que o estresse de liquidez atinge uma parcela expressiva do mercado de capitais brasileiro:
24%
Empresas incapazes de pagar os juros da dívida (as chamadas empresas zumbis)
23%
Alavancagem entre 3x e 6x Dívida Líquida/EBITDA
24%
Alavancagem acima de 6x Dívida Líquida/EBITDA
Gráfico simplificado: cada bloco representa cerca de 2 pontos percentuais das 282 companhias analisadas.
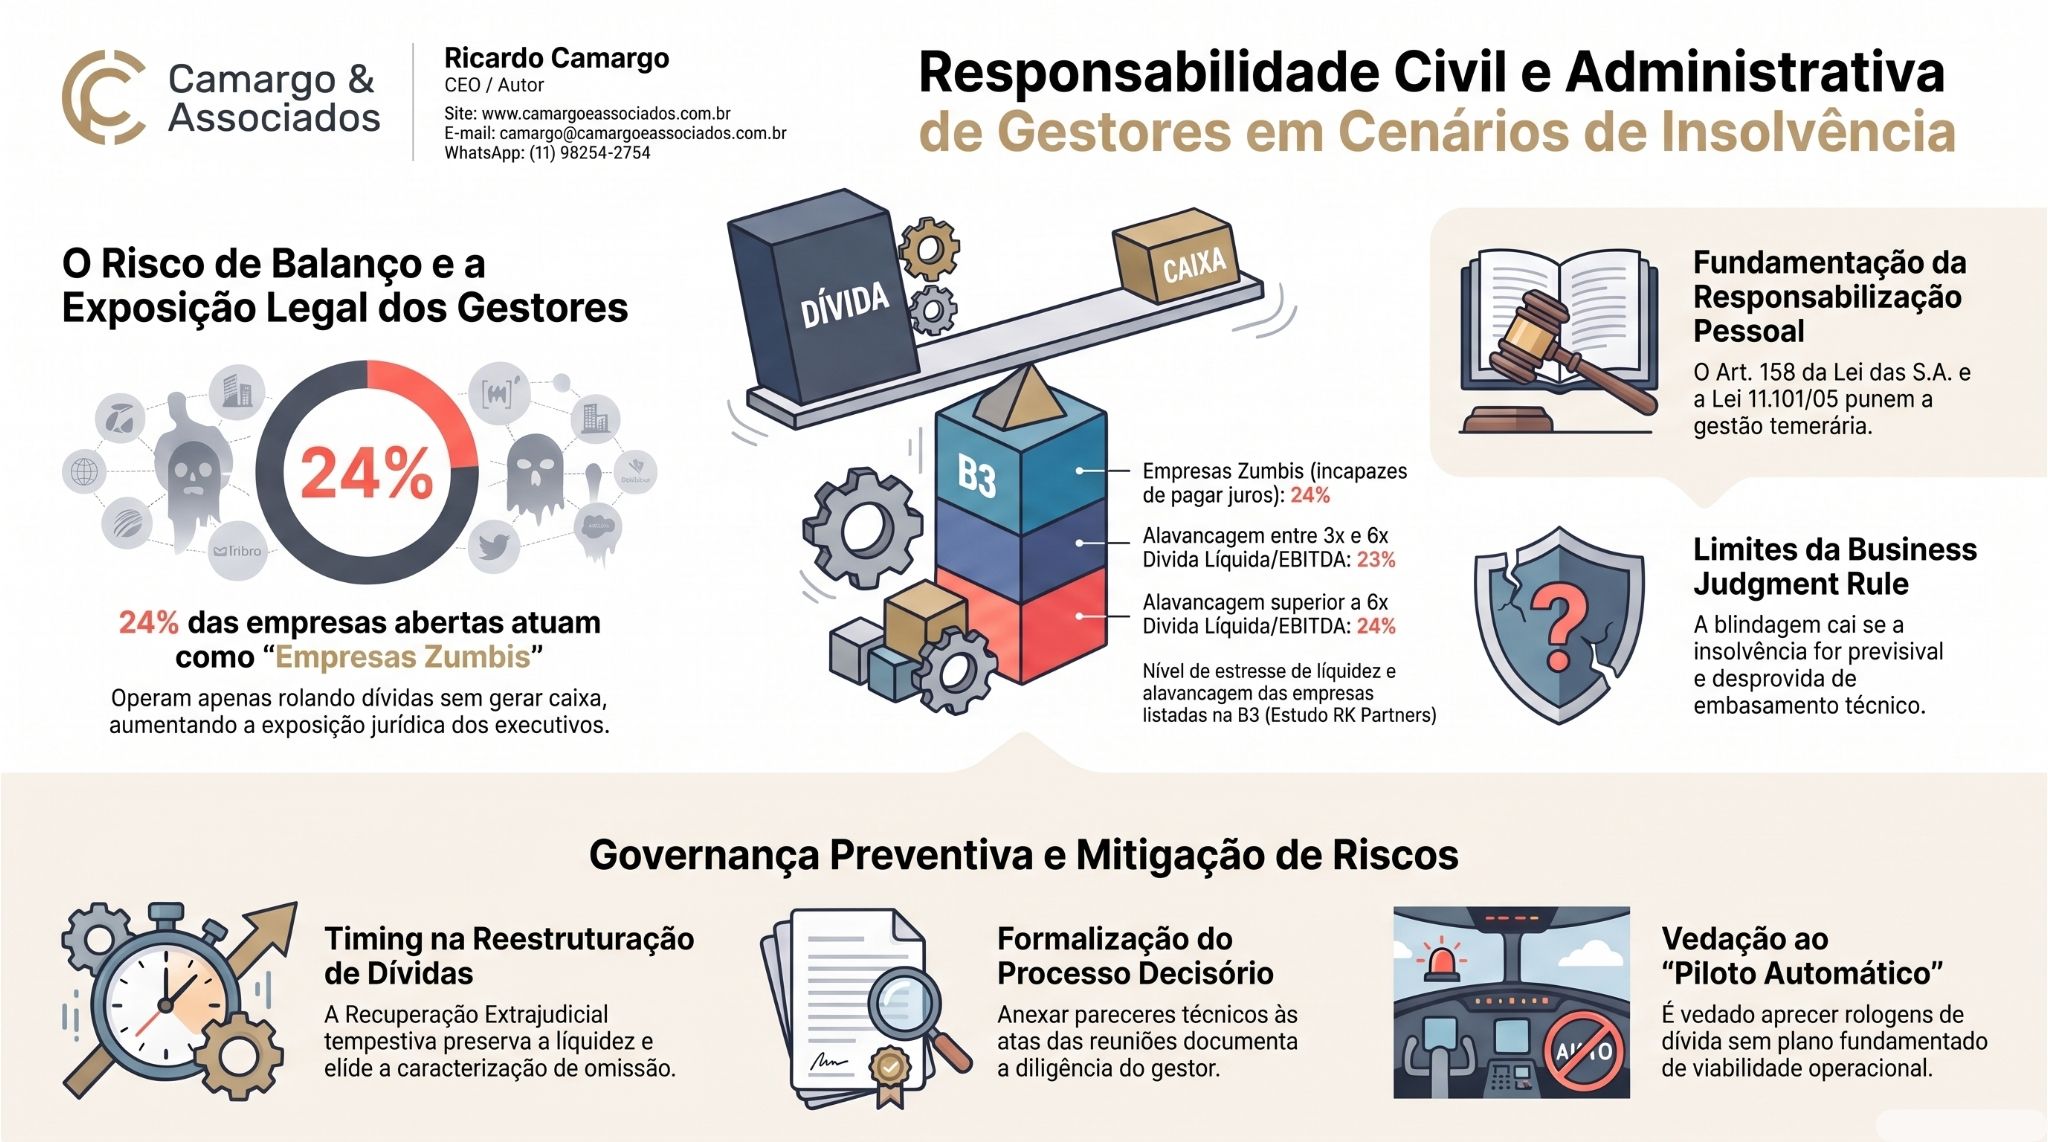
Quando falamos em empresas zumbis, estamos falando de negócios que se mantêm de pé pela rolagem sucessiva de dívidas, por refinanciamentos artificiais e pela tolerância dos credores, e não pela capacidade de gerar caixa próprio. Já o indicador Dívida Líquida/EBITDA responde a uma pergunta simples: quantos anos de geração de caixa operacional a empresa precisaria para quitar o que deve, descontado o caixa disponível. Acima de 6x, qualquer credor começa a olhar com lupa.
Se companhias abertas, com conselho, auditoria e áreas financeiras estruturadas, enfrentam esse quadro, é razoável imaginar que pequenas e médias empresas, com equipes enxutas e controles menos robustos, estejam ainda mais expostas, inclusive no que diz respeito à responsabilidade civil de gestores. Na nossa experiência de consultoria, o padrão se repete: o empresário descobre o tamanho do problema tarde, porque os números chegam atrasados, desorganizados ou sem leitura gerencial.
Dever de diligência e Art. 158 da Lei das S.A.: onde termina o risco do negócio e começa a culpa
A Lei das S.A. (Lei nº 6.404/1976) exige do administrador o cuidado e a diligência que uma pessoa ativa e proba empregaria nos seus próprios negócios, o chamado dever de diligência, previsto no artigo 153. O artigo 158 complementa a regra: o administrador não responde pessoalmente pelas obrigações que contrai em nome da empresa em razão de um ato regular de gestão, mas responde civilmente pelos prejuízos quando age com culpa (negligência, imprudência ou imperícia), com dolo ou com violação da lei ou do estatuto.
A Lei de Recuperação e Falências (Lei nº 11.101/2005) soma uma camada importante. Ela admite a responsabilização de administradores e controladores, apurada em ação própria, quando atos ou omissões agravam o estado de insolvência ou causam prejuízo injustificado aos credores. Ou seja: o risco não está apenas em decidir mal, mas também em não decidir enquanto a situação se deteriora.
Há um detalhe que muda tudo na responsabilidade civil de gestores. Em tempos normais, o juiz tende a respeitar escolhas de negócio razoáveis. Quando a insolvência já é previsível, o nível de exigência sobe. Captar novos recursos ou refinanciar sem um plano consistente de reestruturação operacional deixa de parecer risco empresarial aceitável e passa a ser lido como gestão temerária ou negligência grave. A proteção do gestor se desloca do resultado da operação para a qualidade da fundamentação que a precedeu.
Business Judgment Rule no Brasil: a proteção existe, mas tem condições
A Business Judgment Rule (regra da decisão de negócios) nasceu nos Estados Unidos para proteger administradores que tomam decisões razoáveis e, mesmo assim, enfrentam o fracasso. No Brasil, essa proteção não é absoluta. O Judiciário examina a diligência empregada no caminho percorrido até a decisão, e a blindagem só funciona quando três condições aparecem juntas:
Dever de se informar
A decisão se apoiou em dados, estudos e pareceres atualizados, e não em intuição ou hábito.
Ausência de conflito de interesses
O decisor não era beneficiado pessoalmente pela operação.
Boa-fé objetiva
A escolha foi feita visando ao interesse da empresa, com transparência perante os órgãos de administração.
Existe ainda o que chamamos de ponto de inflexão da responsabilidade civil de gestores: o momento em que insistir em rolagens sem perspectiva de geração operacional de caixa deixa de ser uma escolha protegida e passa a ser tratado como conduta temerária. Identificar esse momento com precisão é tarefa conjunta do jurídico, do financeiro e da contabilidade. Um teste prático que recomendamos aos gestores é perguntar, antes de aprovar qualquer operação relevante: se um juiz lesse a ata desta reunião daqui a três anos, ele enxergaria uma decisão informada, desinteressada e com plano? Se a resposta for incerta, a operação ainda não está pronta para ser aprovada.
Insolvência iminente: sinais de alerta que o gestor não pode ignorar
Muitos gestores só reconhecem a crise quando o caixa acaba. Do ponto de vista da responsabilidade civil de gestores, esse é o pior cenário, porque os sinais anteriores estavam visíveis nos números. Alguns alertas merecem acompanhamento mensal e, em situações mais delicadas, semanal:
Cobertura de juros abaixo de 1 vez
O resultado operacional não paga nem as despesas financeiras. É a assinatura clássica de uma empresa zumbi.
Dívida Líquida/EBITDA crescendo de forma contínua
A dívida cresce mais rápido do que a capacidade de pagá-la.
Novas captações usadas para quitar dívidas antigas
O crédito deixa de financiar a operação e passa a financiar a própria dívida.
Covenants próximos do limite ou renegociados repetidamente
Cláusulas restritivas de contratos de crédito sendo quebradas ou “perdoadas” com frequência.
Atrasos crescentes com fornecedores, folha e tributos
O caixa está sendo empurrado para onde dói menos no curto prazo.
Caixa que dura menos do que o prazo necessário para negociar
A margem para uma saída organizada está acabando.
O economista Adenauer Rockenmeyer, delegado do Corecon-SP, aponta que a inadimplência e o colapso financeiro das empresas costumam ter origem em falhas de gestão. Entre os erros mais comuns, ele destaca a falta de análise sistemática do fluxo de caixa e o descaso com as condições macroeconômicas na hora de decidir. Concordamos por completo, e acrescentamos uma observação do nosso dia a dia: muitas vezes o empresário até acompanha o saldo bancário, mas não tem uma projeção de caixa confiável para as próximas semanas e meses. Sem projeção, não há como provar que uma decisão foi informada.
Reestruturação de dívidas: o timing que separa uma negociação saudável de um cenário de risco
Escolher o instrumento de reestruturação não é só uma decisão financeira. É um ato de gestão com impacto direto na responsabilidade civil de gestores e dos demais administradores. O timing é o fator decisivo: quanto mais cedo a diretoria age, mais opções jurídicas tem e menor é o risco de ser acusada de omissão culposa ou de agravamento da insolvência. Quando o caixa chega a zero, a negociação acontece sob pressão e a gestão passa a ser examinada em detalhe pelos atos praticados no período que antecedeu a crise.
Uma boa escolha de ferramenta depende de três premissas: adequação ao perfil da dívida e à composição dos credores; demonstração clara da viabilidade operacional e do fluxo de caixa projetado; e capacidade real de honrar o endividamento renegociado no longo prazo. Veja como as duas principais alternativas se comparam:
Recuperação extrajudicial
Mecanismo mais rápido, confidencial e de menor custo financeiro e reputacional, usado em casos recentes de grande porte, como Grupo Pão de Açúcar (GPA) e Raízen. Exige alinhamento qualificado com credores financeiros, como bancos e fundos, e funciona melhor quando a empresa ainda tem liquidez para oferecer concessões críveis.
Recuperação judicial
Procedimento público, mais complexo, caro e com intervenção do Judiciário. Costuma ser acionado quando o perfil do passivo exige uma moratória ampla e a falta de liquidez inviabiliza saídas consensuais. Chegar à mesa com o caixa exaurido reduz a margem de manobra e pode forçar condições de crédito muito duras.
A Lei nº 11.101/2005 também prevê caminhos de conciliação e mediação antes do pedido de recuperação, o que reforça a lógica de agir cedo. A escolha da estratégia e a condução do procedimento cabem a advogados especializados em reestruturação. O papel da contabilidade e da consultoria financeira é entregar a base de números que sustenta a negociação: demonstrações atualizadas, fluxo de caixa projetado, cronograma de vencimentos por credor e cenários do que a empresa consegue pagar de forma realista. Quem chega à mesa com dados organizados negocia melhor e demonstra diligência.
Governança corporativa preventiva: como transformar cada decisão em prova de diligência
A governança preventiva deixou de ser assunto de reputação para virar questão de sobrevivência jurídica. Em cenários de alto endividamento, ela funciona, para fins de responsabilidade civil de gestores, como uma documentação feita com antecedência: se amanhã alguém questionar uma decisão, a diretoria terá registros mostrando que se informou, comparou alternativas e agiu de boa-fé. Recomendamos três pilares:
Monitoramento contínuo de indicadores financeiros
Acompanhe liquidez, Dívida Líquida/EBITDA, cronograma de amortizações, perfil de vencimentos e o cumprimento de garantias e covenants.
Formalização do processo decisório
Registre em ata as razões técnicas de cada operação financeira e anexe pareceres jurídicos, financeiros e operacionais de assessores independentes antes de aprovar refinanciamentos ou rolagens relevantes.
Integração entre áreas
Mantenha um fluxo contínuo entre financeiro, jurídico, contabilidade e planejamento estratégico, para que o estresse de liquidez seja identificado antes de a margem de manobra acabar.
Na hora de redigir a ata de uma decisão relevante, uma lista simples ajuda a não esquecer nada. Confira se o documento traz:
Vale lembrar que nenhum documento garante, sozinho, a ausência de responsabilização. O que ele faz é demonstrar o cumprimento do dever de se informar e reduzir a exposição do gestor em um eventual litígio com credores, acionistas minoritários ou com a massa falida.
Responsabilidade civil de gestores em empresas limitadas e PMEs: o que muda e o que continua igual
Se a sua empresa não é uma sociedade anônima, não pense que o assunto não é com você. O Código Civil, no artigo 1.016, prevê que os administradores respondem solidariamente perante a sociedade e perante terceiros prejudicados quando agem com culpa no desempenho das suas funções. Ou seja, a lógica da responsabilidade civil de gestores também alcança sócios administradores de empresas limitadas.
Há ainda dois pontos que costumam pegar o pequeno e médio empresário de surpresa. O primeiro é a esfera tributária: o Código Tributário Nacional, no artigo 135, prevê a responsabilização pessoal de administradores por créditos tributários decorrentes de atos praticados com excesso de poderes ou infração à lei, ao contrato social ou ao estatuto. A jurisprudência do STJ entende que o simples inadimplemento do tributo, isoladamente, não basta para atribuir essa responsabilidade (Súmula 430), mas a contabilidade desorganizada e a falta de documentação enfraquecem a defesa. O segundo ponto é a desconsideração da personalidade jurídica, que pode ocorrer em casos de desvio de finalidade ou confusão patrimonial, isto é, quando as contas da empresa e as do sócio se misturam.
Algumas medidas simples, que recomendamos a todos os nossos clientes, reduzem bastante esse risco:
- separar de forma rigorosa as finanças pessoais das finanças da empresa, com pró-labore e distribuição de lucros formalizados;
- manter a escrituração contábil em dia e as demonstrações financeiras atualizadas;
- recolher tributos e contribuições dentro do prazo ou renegociá-los formalmente, em vez de empurrá-los;
- guardar contratos de crédito, garantias, avais e comunicações com credores em local organizado e acessível;
- registrar as decisões financeiras relevantes, mesmo quando a empresa for pequena.
Como a Camargo & Associados ajuda a reduzir a exposição de gestores
A Camargo & Associados — Tecnologia e Gestão atua exatamente na interseção entre tecnologia e gestão de negócios. No tema da responsabilidade civil de gestores, nosso trabalho é transformar números dispersos em informação confiável para que o gestor decida com segurança e tenha como comprovar que decidiu com critério. Em empresas sob pressão financeira, isso se traduz em frentes bem práticas:
Contabilidade consultiva
Balanços, demonstrações de resultado e conciliações em dia, com leitura gerencial que mostra a saúde real do negócio, e não apenas o cumprimento de obrigações.
BPO financeiro
Organização de contas a pagar e a receber, conciliações bancárias e fluxo de caixa projetado, para que a diretoria enxergue o caixa das próximas semanas e meses.
Painéis de indicadores com apoio de inteligência artificial
Acompanhamento de Dívida Líquida/EBITDA, cobertura de juros, cronograma de vencimentos e covenants, com alertas antes de o problema virar crise.
Planejamento e análise tributária
Revisão da carga de impostos, simulações de cenários e regularização de pendências que ampliam o risco do administrador.
Consultoria em gestão e reestruturação financeira
Diagnóstico da estrutura de capital, preparação dos dados para negociação com credores e para os advogados da empresa, e apoio na documentação técnica que embasa as atas da administração.
Um esclarecimento importante: a condução jurídica de uma reestruturação e a análise de casos concretos de responsabilização são atribuições de advogados. Nosso papel é entregar a base técnica, contábil e financeira que sustenta essas decisões, trabalhando de forma integrada com a assessoria jurídica da sua empresa.
Resumo dos principais pontos sobre responsabilidade civil de gestores
Dívida não é culpa
Dívida alta não gera responsabilidade pessoal por si só. O que importa é a qualidade, a informação e o registro por trás de cada decisão.
Panorama na B3
Cerca de 24% das companhias analisadas pela RK Partners não conseguem pagar os juros da dívida, e outros 47% operam com alavancagem acima de 3x Dívida Líquida/EBITDA.
Marcos legais
A Lei das S.A. (artigos 153 e 158) e a Lei de Recuperação e Falências fixam os limites da responsabilidade civil de gestores, e o Código Civil e o CTN ampliam o debate para empresas limitadas.
Business Judgment Rule
A Business Judgment Rule protege decisões informadas, desinteressadas e de boa-fé, mas não cobre passividade nem rolagens em piloto automático.
Agir cedo
Agir cedo, com a ferramenta de reestruturação adequada ao perfil da dívida, amplia as alternativas e reduz a exposição jurídica.
Prova de diligência
Contabilidade em dia, fluxo de caixa projetado, indicadores monitorados e atas bem instruídas formam a melhor prova de diligência.
Converse com o CEO Ricardo Camargo
Em matéria de responsabilidade civil de gestores, contar com uma empresa de contabilidade e consultoria como a Camargo & Associados significa ter números confiáveis, rotina financeira organizada e alertas antecipados, tudo o que o gestor precisa para decidir bem e para demonstrar que decidiu bem. Não espere o caixa apertar para organizar a casa. Converse com o nosso CEO, Ricardo Camargo, e descubra como proteger o seu negócio e a sua tranquilidade como administrador:
Participe: queremos ouvir a sua experiência
- Você já havia pensado na responsabilidade civil de gestores como um risco real para a sua empresa?
- Na sua empresa, quem acompanha indicadores como Dívida Líquida/EBITDA e cobertura de juros, e com que frequência?
- As decisões financeiras mais importantes são registradas em ata, com pareceres anexados?
- Qual foi o maior desafio que você enfrentou para renegociar dívidas com bancos ou fornecedores?
- Que tema da série “Empresas Zumbis no Brasil” você gostaria de ver no próximo artigo?
Deixe sua resposta nos comentários. Sua experiência pode ajudar outros gestores que enfrentam o mesmo cenário.
Perguntas frequentes sobre responsabilidade civil de gestores e insolvência
Ter muita dívida torna o gestor automaticamente responsável?
Não. Na responsabilidade civil de gestores, o endividamento elevado faz parte do risco da atividade econômica; a responsabilização exige, em regra, culpa, dolo ou violação da lei ou do estatuto, e costuma ser analisada pela qualidade do processo decisório, principalmente quando a insolvência já era previsível.
O que é a Business Judgment Rule?
É um princípio que protege administradores por decisões de negócio razoáveis que deram errado, desde que tenham sido tomadas com informação adequada, sem conflito de interesses e com boa-fé. No Brasil, essa proteção não é absoluta e depende de comprovação da diligência.
Quando é hora de pensar em recuperação extrajudicial?
Quando surgem sinais objetivos de estresse de liquidez ou de perda da capacidade de pagar a dívida com o caixa próprio, e antes de o caixa se esgotar. Nessa fase, a empresa ainda tem poder de negociação. A escolha da ferramenta deve ser feita com advogado especializado e com base em números confiáveis.
A responsabilidade dos gestores vale só para sociedades anônimas?
Não. Sócios administradores de empresas limitadas também podem responder por atos praticados com culpa, conforme o Código Civil, e há regras específicas na esfera tributária e na desconsideração da personalidade jurídica.
Que documentos devo guardar para demonstrar diligência?
Atas com a fundamentação das decisões, pareceres técnicos, projeções de fluxo de caixa, demonstrações contábeis atualizadas, contratos de crédito e garantias, além da correspondência com credores.
Como a contabilidade ajuda a reduzir o risco do administrador?
Ela entrega informação confiável e tempestiva, fundamento de qualquer decisão informada. Com escrituração em dia, indicadores monitorados e fluxo de caixa projetado, o gestor identifica o problema cedo e tem como comprovar o cuidado que teve ao decidir.
#EmpresasZumbis #ResponsabilidadeCivil #GestaoFinanceira #ReestruturacaoDeDividas #GovernancaCorporativa
Este conteúdo tem caráter informativo e educativo e não substitui a consulta a um advogado para a análise de situações específicas.